Quand Véronique pensait que plus personne ne dirait oui
Véronique n’était pas le genre de cliente qui arrivait en disant qu’elle avait confiance. À 39 ans, mère d’un garçon de 11 ans, elle travaillait comme adjointe administrative dans une clinique privée sur la Rive-Nord, avec un revenu d’environ 4 200 $ brut par mois. Sur papier, ce n’était pas catastrophique. Mais dans la vraie vie, son dossier racontait autre chose.
Deux ans plus tôt, après une séparation difficile et plusieurs mois à jongler avec des cartes de crédit, une marge personnelle et des retards de paiement, elle avait dû faire une proposition de consommateur. Son pointage tournait autour de 548. Entre le loyer, l’épicerie, les activités de son fils et les restes d’anciennes dettes, elle vivait serrée. Elle avait aussi un vieux véhicule qui commençait à coûter plus cher en réparations qu’il ne valait réellement.
Ce qui l’avait le plus découragée, ce n’était pas seulement sa situation financière. C’était d’avoir déjà essuyé deux refus ailleurs. Un concessionnaire lui avait même fait comprendre, à demi-mot, qu’avec son dossier, elle devrait “revoir ses attentes”. C’est exactement à ce moment-là qu’elle a perdu espoir.
Quand elle a rempli une demande chez Prêt Auto Québec, elle l’a fait tard le soir, presque sans y croire.
Un premier appel qui change le ton
Le lendemain matin, elle a reçu un appel de notre équipe. Pas un appel pressé, pas un discours récité. Juste une vraie conversation. Véronique a expliqué sa proposition de consommateur, ses refus récents, son inquiétude d’être jugée encore une fois. Ce qu’elle a dit plus tard, c’est que pour la première fois, elle n’avait pas eu l’impression qu’on regardait seulement un chiffre de crédit.
On lui a parlé du programme 2e chance de Prêt Auto Québec simplement, sans lui vendre du rêve. On lui a expliqué qu’un dossier comme le sien pouvait être analysé dans son ensemble: son revenu stable depuis plus de 3 ans, son emploi actuel, son budget réel, sa capacité de faire une mise de fonds, et le fait qu’elle était en train de reprendre le contrôle de ses finances.
Les documents, l’attente, puis enfin une réponse
Comme dans tout vrai dossier de financement, on lui a demandé quelques documents précis: ses deux dernières preuves de revenu, un relevé bancaire, son permis de conduire, une preuve d’adresse et les documents liés à sa proposition de consommateur. Véronique craignait que ce soit un mauvais signe, mais au contraire, c’était simplement l’étape normale pour monter un dossier solide.
L’analyse a pris un peu moins de 48 heures. Pendant cette attente, elle disait avoir le ventre noué. Elle avait peur d’un troisième refus. Elle regardait son téléphone sans arrêt.
Puis l’approbation est arrivée.
Pas une approbation “miracle”, pas quelque chose d’irréaliste non plus. Une vraie approbation 2e chance, adaptée à sa situation.
Le choix du véhicule et une solution réaliste
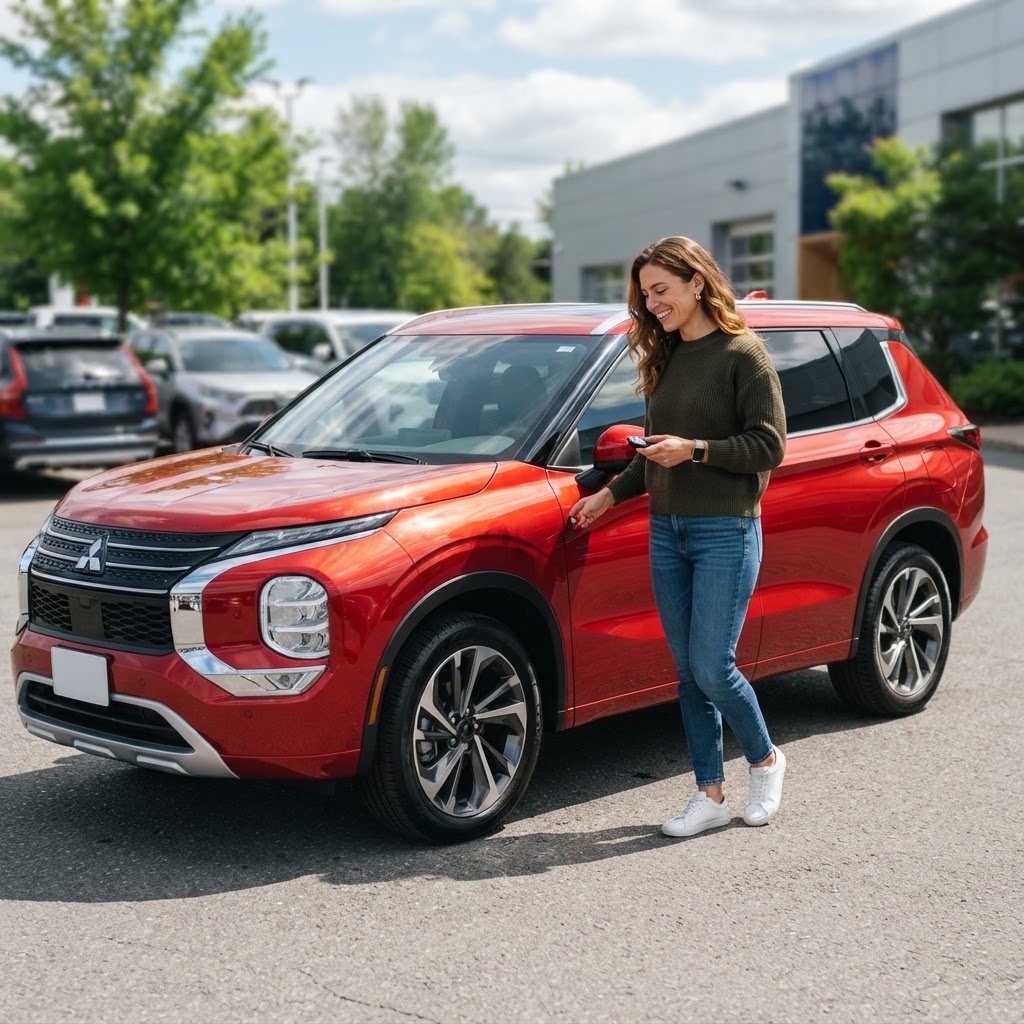
Quand on a commencé à parler véhicule, Véronique voulait quelque chose de fiable, moderne, assez spacieux pour son quotidien, mais surtout un paiement qu’elle pourrait assumer sans s’étouffer. C’est là qu’elle s’est arrêtée sur ce 2026 Mitsubishi Outlander PHEV SE S-AWC.
Elle l’a trouvé rassurant dès le départ: la position de conduite, l’espace à l’arrière, la traction intégrale pour l’hiver, et le fait que ce soit un véhicule hybride rechargeable l’intéressait beaucoup, parce qu’elle faisait plusieurs trajets courts en semaine. Elle disait aussi, en riant un peu, qu’en le voyant en rouge, elle avait eu l’impression de choisir enfin quelque chose qui lui faisait plaisir, pas seulement quelque chose “par défaut”.
Au final, son financement a été accepté avec une mise de fonds de 3 500 $, un taux de 12,49 % sur 84 mois, pour des paiements d’environ 689 $ par mois. Est-ce que c’était un taux de première chance? Non. Véronique le savait. Mais pour elle, l’important, c’était d’avoir une solution honnête, dans les paramètres réalistes d’un dossier de reconstruction de crédit.
Le moment de la signature
Le jour de la signature, elle est arrivée nerveuse. Elle avait relu ses chiffres la veille, calculé son budget encore une fois, posé ses questions. C’est souvent comme ça avec les clients qui ont traversé une faillite, une proposition ou des refus: ils ne veulent plus se faire surprendre.
On a revu avec elle les modalités, le terme, les paiements, l’importance de payer à temps pour rebâtir son dossier, et ce que ce nouveau prêt pouvait représenter pour la suite. Pas comme une baguette magique, mais comme une vraie étape.
Véronique a signé avec les mains un peu tremblantes. Puis, quand on lui a remis les clés, elle a eu les larmes aux yeux. Pas à cause du véhicule seulement. À cause de tout ce que ça représentait. Le fait d’avoir été écoutée. Le fait d’avoir été approuvée malgré son passé. Le fait de repartir sans honte.
Reprendre confiance, un paiement à la fois
Quelques semaines après la livraison, elle nous a donné des nouvelles. Elle disait dormir mieux. Elle ne stressait plus chaque fois que son vieux véhicule faisait un bruit étrange. Elle parlait aussi d’un sentiment plus profond: celui de recommencer à se faire confiance financièrement.
C’est ça qu’on oublie souvent. Un financement 2e chance, ce n’est pas juste acheter un véhicule. Pour plusieurs gens, c’est la première marche concrète pour sortir d’une période où tout semblait bloqué.
Véronique n’a pas eu un parcours parfait. Elle a eu un parcours humain. Avec des erreurs, des imprévus, de la fatigue, des refus. Mais elle a aussi eu le courage de refaire une demande une fois de plus.
Si vous vous reconnaissez dans son histoire, sachez ceci: un mauvais crédit ne raconte pas toute votre valeur. Il raconte un moment de vie, pas toute votre histoire. Si vous voulez voir ce qui est possible pour vous avec notre programme 2e chance, vous pouvez faire une demande ici: /demande.
Parfois, reconstruire commence simplement par quelqu’un qui prend enfin le temps de regarder plus loin que votre dossier.