Elle pensait que ce serait un autre refus
Sandra n’arrivait même plus à être excitée à l’idée de changer de véhicule. À 34 ans, mère d’un garçon de 8 ans, elle travaillait depuis un peu plus de deux ans comme adjointe administrative dans une entreprise de transport à Lévis. Son revenu tournait autour de 52 000 $ par année, ce qui était stable, mais son dossier de crédit racontait une autre histoire.
Trois ans plus tôt, après une séparation difficile et plusieurs mois à jongler avec un loyer, une carte de crédit presque au maximum et un prêt personnel qu’elle n’arrivait plus à suivre, elle avait déposé une proposition de consommateur. À ça s’ajoutait un vieux retard de paiement sur son cellulaire et deux demandes de financement refusées ailleurs dans les derniers mois. Son pointage de crédit était remonté un peu, mais restait autour de 568. Pas catastrophique au point de tout bloquer, mais assez bas pour que chaque demande devienne une source d’angoisse.
Quand elle a commencé à regarder pour un VUS plus récent, c’était surtout par nécessité. Son ancienne voiture commençait à coûter trop cher en réparations, et l’hiver approchait. Elle voulait quelque chose de fiable, avec traction intégrale, sans tomber dans un paiement impossible. Le 2026 Mitsubishi Eclipse Cross SE S-AWC a retenu son attention tout de suite. Elle le trouvait assez spacieux pour la routine école-travail-épicerie, mais pas trop gros non plus. Elle a quand même hésité avant d’écrire.
Elle m’a dit plus tard qu’au moment d’envoyer sa demande, elle s’attendait déjà à recevoir “le même non poli qu’ailleurs”.
Un dossier imparfait, mais une situation qui se tient
Ce qu’on a regardé avec elle
Ce qui a changé dans son cas, ce n’était pas de la magie. C’était le fait de regarder le dossier au complet, pas juste un chiffre de crédit. Sandra avait un emploi stable, ses paiements de loyer étaient faits correctement depuis plus de 18 mois, sa proposition de consommateur était respectée, et elle n’avait pas accumulé de nouvelles dettes inutiles. Elle avait encore environ 7 800 $ à rembourser dans sa proposition, mais elle le faisait sérieusement.
Dans le programme de crédit spécialisé de Prêt Auto Québec, c’est souvent là que le travail se fait: replacer le contexte humain derrière le bureau de crédit. On lui a demandé des documents très concrets, rien d’extraordinaire: ses deux dernières preuves de revenu, un spécimen de chèque, une preuve d’adresse, son permis de conduire et le détail de sa proposition de consommateur. Elle avait peur que ce soit intrusif, mais au fond, ça l’a plutôt rassurée. Pour une fois, quelqu’un prenait le temps de monter son dossier correctement.
Le moment où elle a presque lâché
Le soir où elle nous a envoyé ses papiers, elle m’a écrit un message très simple: “Si ça ne passe pas, je vais juste réparer mon vieux char encore une fois.” On sentait qu’elle se protégeait d’une déception de plus.
Le lendemain, on avait déjà commencé à présenter son dossier à nos partenaires. Il y avait un peu de nervosité, parce que ses refus récents jouaient contre elle. Mais son revenu, sa stabilité d’emploi et sa mise de fonds faisaient une vraie différence. Elle avait réussi à mettre 2 500 $ de côté. Ce n’était pas énorme, mais c’était suffisant pour montrer sa volonté de repartir sur de meilleures bases.
L’approbation en 48 heures
L’approbation est tombée un peu moins de 48 heures après sa demande. Quand on l’a appelée, elle a d’abord cru qu’il manquait un document. Quand elle a compris que c’était accepté, elle a pleuré. Pas longtemps, pas de façon dramatique. Juste ce relâchement qu’on voit chez quelqu’un qui a passé trop de temps à se faire dire non.
Le financement retenu était réaliste pour son profil: un terme de 72 mois, à 11,99 %. Avec sa mise de fonds de 2 500 $, ses taxes et le véhicule choisi, sa mensualité arrivait à environ 412 $ aux deux semaines. Ce n’était pas “parfait”, et on ne lui a jamais vendu ça comme un miracle. On lui a plutôt expliqué franchement que le but, avec une 2e chance crédit, c’était de reprendre un bon rythme de paiement, de stabiliser son dossier, puis de se redonner accès à de meilleures conditions plus tard.
Elle a apprécié ce discours-là. Pas de promesses exagérées. Pas de pression. Juste un plan réaliste.
La journée de la signature
Une étape simple, mais symbolique
Le jour de la signature, Sandra était visiblement stressée. Même si tout était approuvé, elle avait encore cette peur que quelque chose bloque à la dernière minute. On a repris les chiffres avec elle calmement, on a relu les modalités, et on s’est assuré qu’elle comprenait bien son engagement. C’était important pour nous qu’elle parte confiante, pas juste soulagée.
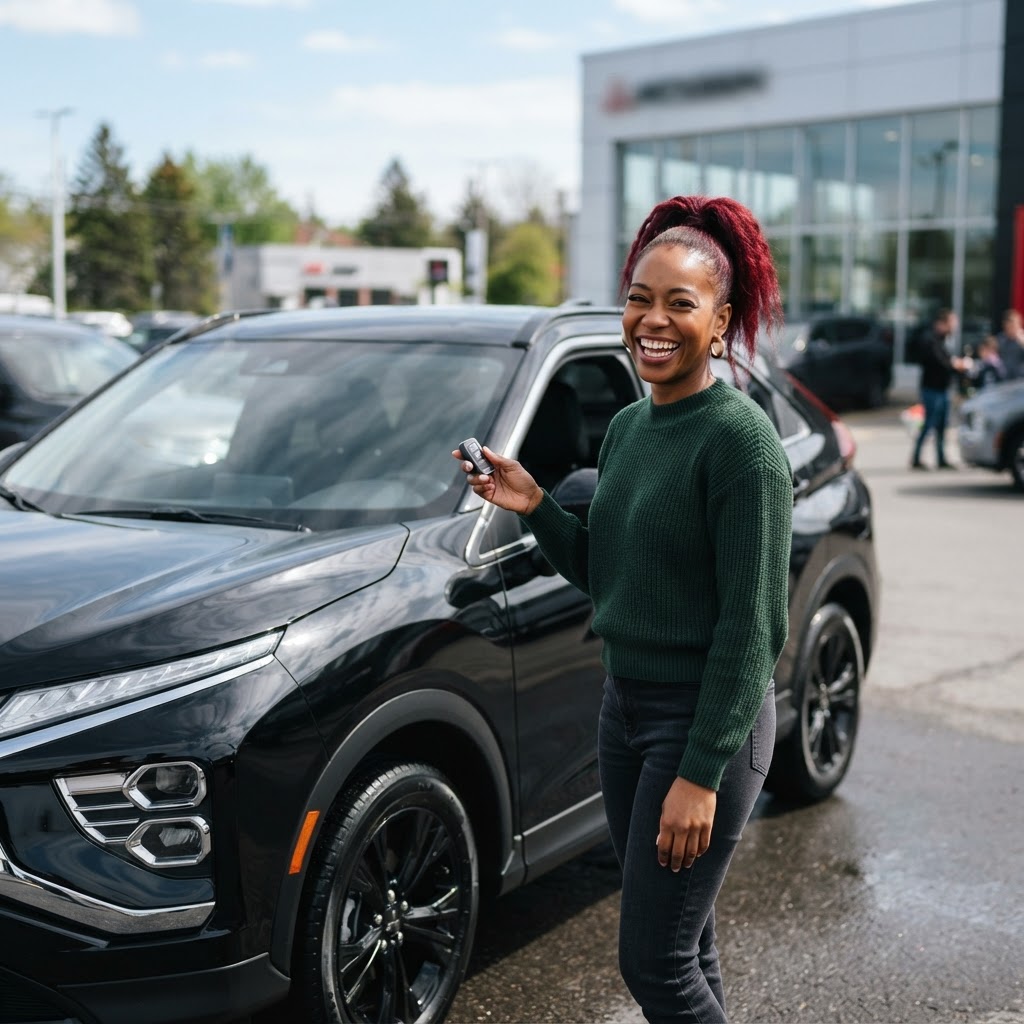
Quand elle a vu le Mitsubishi Eclipse Cross SE S-AWC noir préparé pour la livraison, elle a eu un gros sourire qu’elle essayait presque de cacher. Elle n’était pas du genre démonstrative, mais ça paraissait qu’elle se voyait déjà repartir autrement. Pas comme quelqu’un “qui a eu une chance”, mais comme quelqu’un qui recommence à se faire confiance.
La remise des clés a été un beau moment. Elle a appelé sa sœur dans le stationnement, juste avant de partir. Elle lui a dit: “Je pense que ça y est. Je suis en train de me replacer pour vrai.”
Aujourd’hui, elle parle surtout de fierté
Quelques mois après, ce que Sandra retient le plus, ce n’est même pas le véhicule. C’est la sensation d’avoir enfin brisé le cycle du refus et de la honte. Elle fait ses paiements à temps, elle surveille son crédit, et elle sait que ce financement fait partie de sa reconstruction.
Son histoire ne dit pas que tout devient facile d’un coup. Elle dit autre chose, de plus vrai: même avec une proposition de consommateur, des refus récents ou un pointage abîmé, il peut encore y avoir une porte ouverte quand le dossier est monté intelligemment et humainement.
Si vous vous reconnaissez là-dedans, ne vous condamnez pas vous-même avant même de faire la démarche. Faites une demande sur /demande. On regardera votre situation telle qu’elle est, avec respect, sans jugement. Et si l’histoire de Sandra peut laisser un message, c’est celui-ci: un mauvais chapitre financier ne vous définit pas pour toujours. Il faut parfois quelqu’un pour vous aider à tourner la page, une approbation à la fois.