Elle pensait que ce serait encore un non
Quand Nathalie a rempli sa demande chez Prêt Auto Québec, elle n’y croyait presque pas.
À 38 ans, mère d’un garçon de 11 ans, elle travaillait depuis un peu plus de deux ans comme adjointe administrative dans une PME de la Rive-Sud. Son revenu tournait autour de 4 200 $ brut par mois, ce qui lui permettait de respirer un peu mieux qu’avant, mais son dossier de crédit, lui, racontait une autre histoire. Deux ans plus tôt, après une séparation difficile et plusieurs mois à jongler avec des paiements minimums, elle avait dû passer par une proposition de consommateur. Avant ça, il y avait eu des retards sur deux cartes de crédit, un prêt personnel en défaut et un véhicule repris quelques années plus tôt.
Son pointage était remonté doucement, mais restait bas, autour de 565. Et chaque fois qu’elle faisait une démarche pour se financer, elle avait l’impression de revivre la même scène: on lui demandait ses infos, on semblait confiant au début… puis on la rappelait pour lui dire que ce ne serait pas possible, ou qu’il faudrait un cosignataire qu’elle n’avait pas.
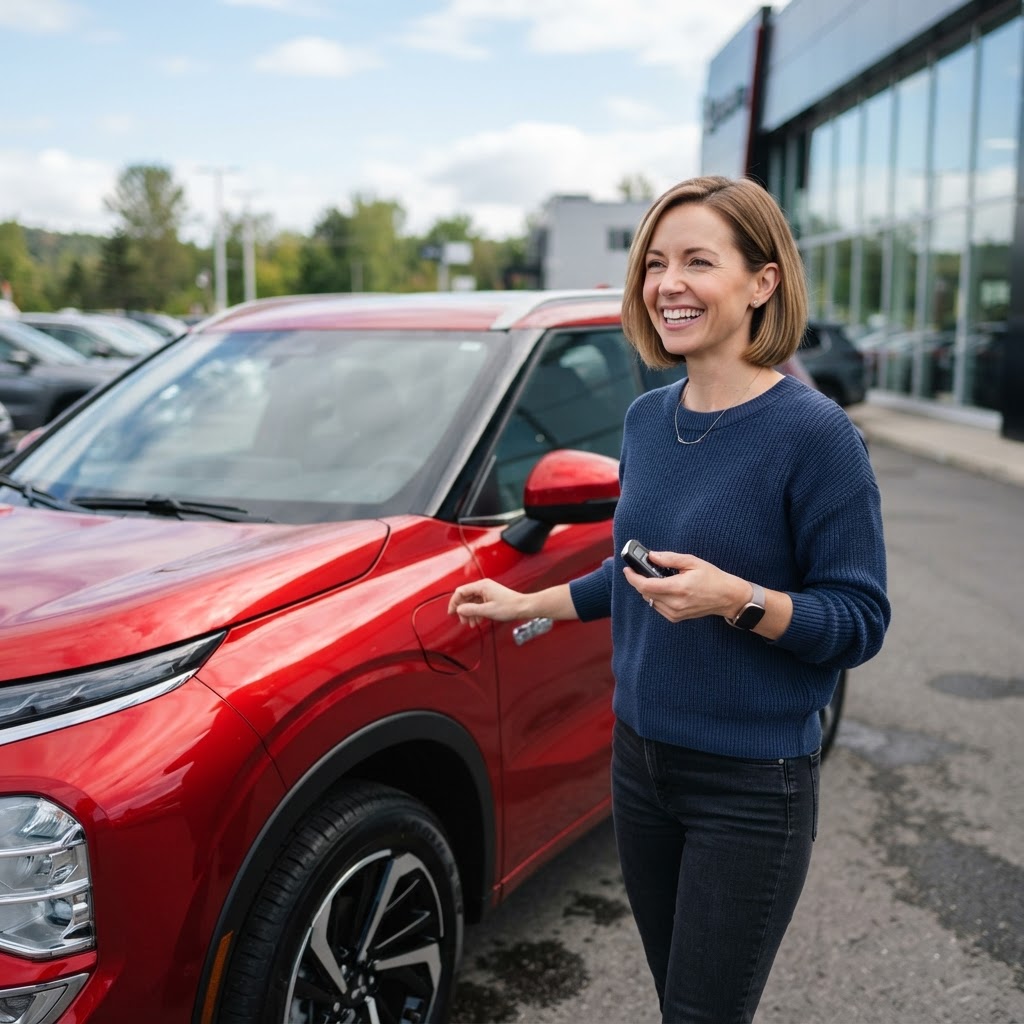
Cette fois-là, elle visait un véhicule précis, le 2026 Mitsubishi Outlander PHEV SE S-AWC. Pas pour le luxe, ni pour se faire plaisir à tout prix. Elle faisait beaucoup de route entre la maison, l’école, le travail et les visites chez sa mère à Boucherville, et elle voulait quelque chose de fiable, spacieux, et surtout moins lourd sur l’essence. Elle regardait ce modèle depuis un moment, sans oser penser que ce serait accessible pour elle.
Le moment où elle a presque abandonné
La veille de faire sa demande, Nathalie avait reçu un autre refus ailleurs. Pas un refus brutal, mais le genre de réponse qui fait quand même mal: “Votre dossier est un peu trop fragile pour le moment.” Elle m’a raconté qu’elle avait fermé son téléphone et qu’elle s’était assise à la table de cuisine en se disant que ce serait encore l’autobus, les lifts, et le stress de toujours dépendre de quelqu’un quand son fils avait une activité ou un rendez-vous.
Ce qu’elle redoutait le plus, ce n’était pas seulement de se faire dire non. C’était de se sentir jugée.
Une démarche simple, mais surtout humaine
Quand son dossier est entré chez Prêt Auto Québec, on lui a parlé franchement du programme 2e chance. Pas comme une formule magique, mais comme une vraie solution pour les gens qui ont eu un accident de parcours financier et qui sont prêts à repartir sur de meilleures bases.
On lui a demandé des documents tout à fait normaux pour ce type de financement: ses deux dernières preuves de revenu, quelques relevés bancaires, son permis de conduire, une preuve d’adresse et les papiers liés à sa proposition de consommateur déjà en cours et respectée. Comme elle était stable en emploi et qu’elle faisait ses paiements depuis plusieurs mois sans retard, son dossier restait envisageable malgré son historique.
Elle m’a dit que ce qui l’a calmée, c’est qu’on ne lui a jamais vendu un rêve. On lui a expliqué qu’avec un crédit autour de 565 et ce genre d’antécédents, il fallait s’attendre à un taux de 2e chance plus élevé qu’un financement régulier. On a travaillé son dossier en conséquence, sans détour.
L’attente de 24 à 48 heures qui semblait interminable
L’approbation est arrivée environ 36 heures plus tard.
Quand on l’a appelée, Nathalie s’attendait presque instinctivement à une mauvaise nouvelle. Au lieu de ça, on lui a confirmé qu’elle était acceptée avec une mise de fonds de 3 500 $, un terme de 84 mois et un taux de 11,99 %. Sa mensualité sortait à environ 823 $ par mois pour le 2026 Mitsubishi Outlander PHEV SE S-AWC, en tenant compte de la structure du financement autorisé pour son dossier.
Est-ce que c’était un petit paiement? Non. Et c’est justement pour ça que l’échange a été important. On a pris le temps de valider avec elle si ce montant cadrait réellement dans son budget, après son loyer, ses assurances, l’épicerie et sa proposition de consommateur. Elle avait un peu d’épargne, un retour d’impôt mis de côté, et l’aide de son père pour compléter la mise de fonds. C’est ce mélange-là qui a rendu le projet réaliste.
Le jour où tout est devenu concret
Quand Nathalie est venue signer, elle avait encore cette prudence dans le regard qu’on voit souvent chez les clients qui ont été refusés plusieurs fois. Elle relisait tout. Elle posait des questions sur le taux, sur la possibilité de rebâtir son crédit, sur l’impact de paiements faits à temps pendant 12 à 18 mois.
Et elle avait raison de poser ces questions.
On lui a expliqué que le plus important, maintenant, c’était la régularité. Un véhicule financé dans un programme 2e chance peut devenir un vrai tremplin si les paiements sont bien gérés. Pas une solution miracle, mais un pas solide.
Quand elle a vu enfin son Outlander PHEV SE S-AWC rouge prêt pour la livraison, elle a eu les larmes aux yeux. Pas à cause du véhicule lui-même, même s’il était magnifique. Plutôt à cause de ce qu’il représentait: elle n’était plus coincée dans les erreurs de son passé.
Plus qu’une auto, un nouveau départ
Quelques semaines après la livraison, Nathalie a redonné des nouvelles. Elle disait qu’elle dormait mieux. Qu’elle ne passait plus ses soirées à calculer comment organiser tous ses déplacements. Qu’elle se sentait, pour la première fois depuis longtemps, “de retour dans sa vie”.
Ce que je retiens d’elle, c’est cette fierté tranquille. Elle ne prétendait pas que tout était réglé. Elle savait que rebâtir un crédit, ça prend du temps. Mais elle avait recommencé à avancer.
Si vous vous reconnaissez dans son histoire — une faillite, une proposition de consommateur, des refus, un pointage qui vous suit comme une étiquette — sachez qu’il existe encore des portes ouvertes. Le programme 2e chance de Prêt Auto Québec est là pour regarder votre situation dans son ensemble, avec réalisme et respect.
Si vous voulez vérifier vos options, vous pouvez faire une demande ici: /demande.
Et si en ce moment vous avez honte de votre dossier ou peur d’essayer encore, j’aimerais vous dire ceci très simplement: un mauvais chapitre financier ne raconte pas toute votre histoire. Nathalie en est la preuve. Parfois, il suffit d’un oui honnête, bien encadré, pour recommencer à croire à la suite.