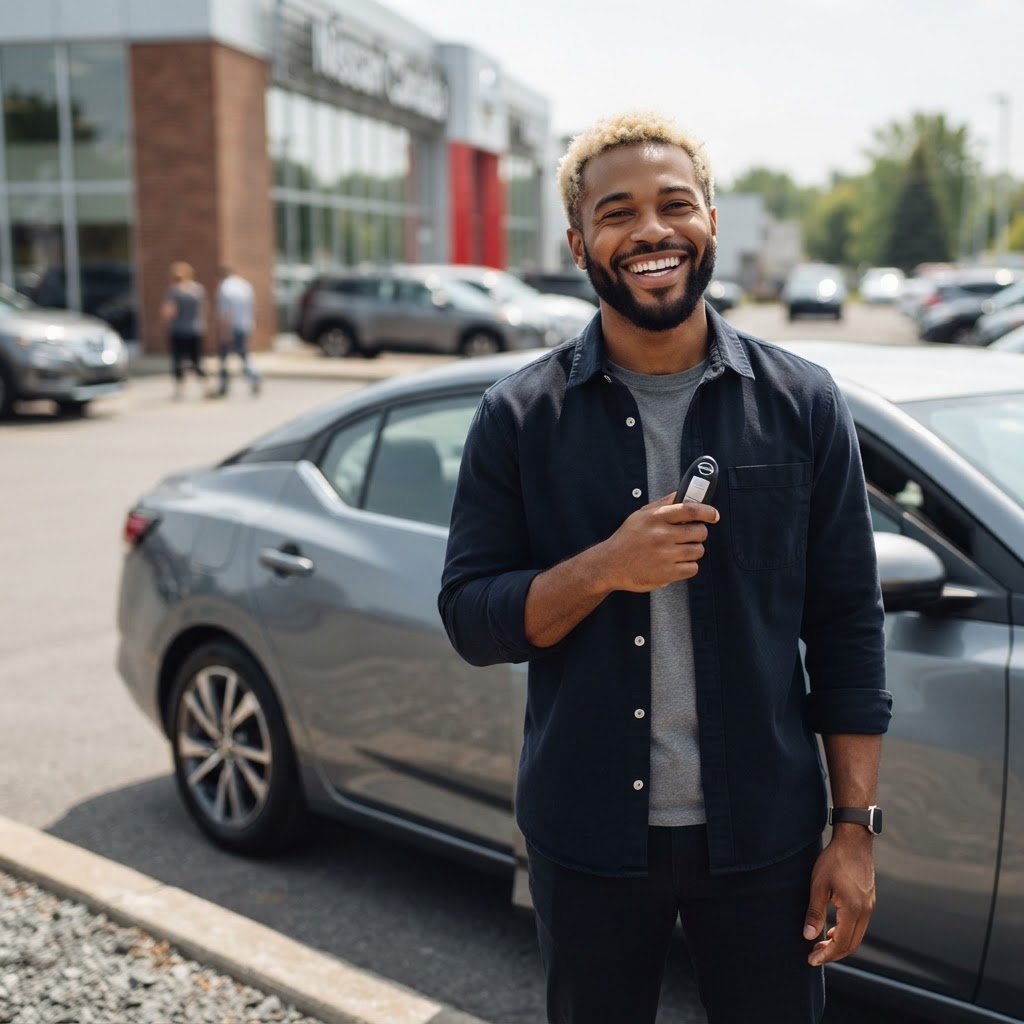
Il pensait que plus personne ne lui dirait oui
Quand Jean-Philippe a rempli sa demande, il ne s’attendait pas à grand-chose. À 36 ans, il sortait d’une période qu’il décrit lui-même comme « la plus humiliante de sa vie ». Deux ans plus tôt, après une séparation difficile et plusieurs mois d’arrêt de travail, il avait dû déposer une proposition de consommateur. Avant ça, il avait accumulé trop de retards: cartes de crédit pleines, prêt personnel en souffrance, quelques comptes envoyés en recouvrement. Son pointage tournait autour de 518.
Il travaillait pourtant à temps plein, de façon stable, comme commis d’entrepôt sur la Rive-Nord, avec un revenu annuel d’environ 49 000 $. Mais malgré ce revenu, chaque demande de financement auto qu’il faisait se soldait par le même résultat: refus, ou conditions tellement dures qu’il refermait la page avant même de finir. Une fois, on lui avait demandé une mise de fonds de 8 000 $. Une autre fois, un cosignataire. Il n’avait ni l’un ni l’autre.
Ce qui l’a achevé moralement, c’est quand sa vieille voiture a commencé à lâcher pour vrai. Transmission capricieuse, voyant moteur allumé une semaine sur deux, et des réparations qui n’en finissaient plus. Il avait besoin d’un véhicule fiable pour travailler, mais il avait l’impression d’être coincé dans un cercle fermé: pas de crédit, pas d’auto; pas d’auto fiable, plus de risque pour garder son emploi.
Le moment où il a osé refaire une demande
Jean-Philippe nous a dit plus tard que c’est surtout le ton de la conversation qui l’a convaincu d’aller jusqu’au bout. Il ne cherchait pas qu’on lui vende un char; il cherchait quelqu’un qui comprenne ce qu’un dossier fragile représente dans la vraie vie. Quand on a discuté avec lui chez Prêt Auto Québec, on lui a parlé franchement de notre programme de crédit spécialisé, sans lui faire croire à un miracle. On lui a expliqué qu’un dossier comme le sien pouvait parfois passer en 4e chance au crédit, surtout avec une proposition de consommateur récente et plusieurs refus ailleurs.
Ce qu’il avait besoin d’entendre, c’était simple: non, son dossier n’était pas parfait, mais non, il n’était pas « fini » pour autant.
Un dossier monté comme il faut
On lui a demandé les documents habituels, rien de farfelu: ses deux dernières preuves de revenu, quelques relevés bancaires, son permis de conduire, une preuve d’adresse et les détails de sa proposition de consommateur. Comme il recevait sa paie par dépôt direct et qu’il était en emploi depuis plus de 18 mois au même endroit, ça aidait déjà à raconter une histoire plus stable au prêteur.
Le délai a été assez rapide. Environ 24 à 48 heures pour monter le dossier, faire valider les pièces et revenir avec une approbation réaliste. Pendant ce temps-là, Jean-Philippe nous a avoué qu’il regardait son téléphone « comme si sa vie en dépendait ». Il s’attendait encore à recevoir un autre non.
Une approbation réaliste, pas parfaite — mais possible
Quand l’approbation est tombée, il a d’abord demandé qu’on lui répète les chiffres. Il avait été accepté pour une 2027 Nissan Sentra SENTRA S, un modèle qui répondait exactement à ce qu’il cherchait: quelque chose de récent, économique sur l’essence, raisonnable à assurer et assez fiable pour repartir sur de bonnes bases. La fiche du véhicule était ici: 2027 Nissan Sentra SENTRA S.
Le financement approuvé était sur 84 mois, avec un taux de 12,99 %. Ce n’est pas un taux de premier rang, évidemment, mais pour un client avec un pointage autour de 518, une proposition de consommateur et des refus récents, c’était une vraie porte de sortie. Il a mis 2 500 $ de comptant, qu’il avait réussi à garder de côté en coupant partout pendant plusieurs mois. Sa mensualité s’est établie à environ 392 $ aux deux semaines, taxes incluses.
Il a hésité avant de dire oui. Pas parce qu’il n’aimait pas l’auto, mais parce qu’il avait peur de refaire une erreur. Il a posé beaucoup de questions, et honnêtement, c’était une bonne chose. Il voulait comprendre le coût total, les conditions, ce que des paiements à temps pouvaient faire sur son dossier dans 12 à 18 mois. On a pris ce temps-là avec lui. Pas pour pousser, mais pour s’assurer qu’il repartait avec une solution qu’il pouvait réellement assumer.
Le jour de la signature, puis les clés dans la main
Jean-Philippe se rappelle encore du moment où il est venu signer. Il était nerveux jusqu’à la dernière minute, comme si quelqu’un allait encore lui dire que finalement, ça ne passait pas. Il a relu les documents deux fois. Puis il a signé.
La remise des clés a eu quelque chose de très simple, mais de très fort. La Sentra, en gris, l’attendait propre, prête à partir. Il n’a pas fait de grand discours. Il a juste soufflé un bon coup et souri. Un vrai sourire de soulagement. Ce n’était pas juste une voiture. C’était le sentiment de sortir enfin de plusieurs années où tout semblait bloqué.
Reconstruire, un paiement à la fois
Quelques mois plus tard, Jean-Philippe nous a redonné des nouvelles. Il faisait tous ses paiements à temps. Il disait dormir mieux. Il se sentait moins jugé, moins coincé. Surtout, il avait recommencé à croire qu’il pouvait rebâtir son crédit au lieu de simplement survivre avec.
C’est probablement ça, la partie la plus importante de son histoire. Le financement n’a pas effacé son passé. Il n’a pas tout réglé d’un coup. Mais il lui a redonné un levier concret pour avancer, avec un véhicule fiable et un plan réaliste.
Si sa situation ressemble un peu à la vôtre — faillite, proposition de consommateur, refus ailleurs ou crédit très abîmé — il ne faut pas vous condamner vous-même avant d’avoir parlé à quelqu’un qui connaît vraiment ce type de dossier. Chez Prêt Auto Québec, on voit souvent des gens arriver découragés, puis repartir avec une solution adaptée à leur réalité, sans fausses promesses.
Vous pouvez faire le premier pas ici: /demande
Et si vous lisez ceci en pensant que c’est trop tard pour vous, retenez au moins ça: Jean-Philippe pensait la même chose. Parfois, reconstruire commence simplement par une demande honnête, un bon accompagnement, et le courage d’essayer une dernière fois.