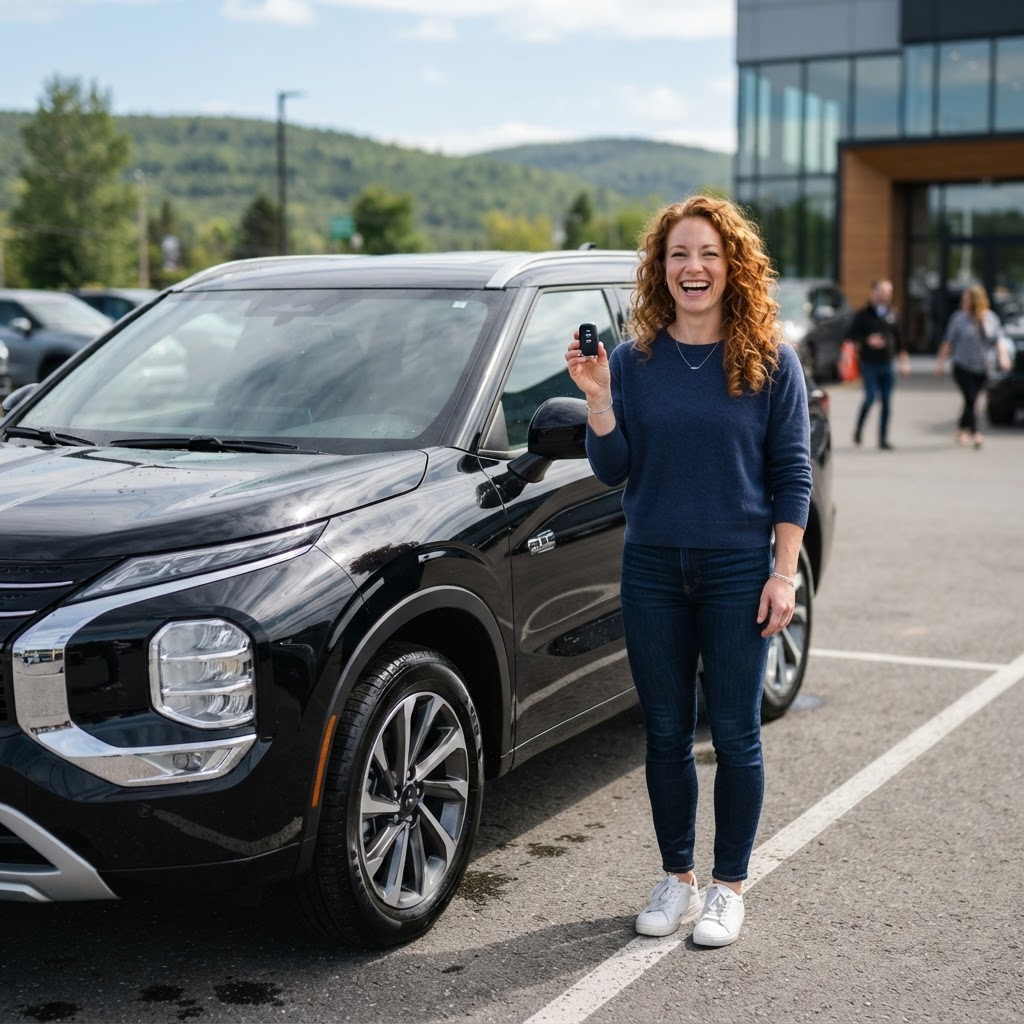
Quand Caroline pensait que plus personne ne dirait oui
Caroline n’avait pas l’habitude de demander de l’aide. À 38 ans, mère d’un garçon de 10 ans, elle travaillait depuis un peu plus de trois ans comme adjointe administrative dans une PME de la Rive-Sud, avec un revenu annuel d’environ 51 000 $. Sur papier, sa situation semblait redevenue stable. Mais derrière cette stabilité, il y avait encore les traces d’années difficiles.
Deux ans plus tôt, après une séparation compliquée et une période de chômage, elle avait déposé une proposition de consommateur. Avant ça, elle avait accumulé près de 29 000 $ de dettes entre cartes de crédit, marge et retard sur un ancien prêt auto. Son pointage de crédit tournait autour de 548. Elle avait recommencé à respirer un peu, oui, mais dès qu’il était question de financement, elle avait l’impression que son dossier parlait avant elle.
Son vieux VUS rendait l’âme. Trop de réparations, trop d’imprévus, et surtout trop d’angoisse à l’idée de rester prise sur le bord de la route en plein hiver. Elle voulait quelque chose de fiable, plus récent, et comme elle faisait beaucoup de trajets entre la maison, l’école et le travail, elle s’était mise à regarder les véhicules hybrides rechargeables. C’est là qu’elle est tombée sur le 2026 Mitsubishi Outlander PHEV SE S-AWC.
Elle l’aimait tout de suite. Pas juste pour l’allure, mais parce qu’elle se projetait dedans. Elle imaginait les matins sans stress, les commissions du samedi, les fins de semaine avec son fils. Sauf qu’au fond d’elle, elle se disait aussi: “Ça, c’est sûrement pour les autres. Pas pour moi.”
Le moment où elle a failli abandonner
Avant de parler à Prêt Auto Québec, Caroline avait déjà tenté sa chance ailleurs. Une demande en ligne dans un grand réseau. Refus. Un appel dans un concessionnaire plus près de chez elle. On lui avait répondu poliment, mais froidement, qu’avec une proposition de consommateur récente et un pointage sous les 600, ce serait très difficile sans un gros comptant ou un cosignataire.
Elle n’avait ni l’un ni l’autre.
Le soir où elle a reçu son deuxième refus, elle était assise à sa table de cuisine, les yeux rivés sur son téléphone. Elle a vraiment eu l’impression d’avoir tout fait pour se relever… pour se faire rappeler, encore une fois, son passé. C’est souvent là que les gens décrochent. Caroline aussi a hésité. Puis elle a rempli une demande de financement sur Prêt Auto Québec, un peu sans y croire.
Une approche plus humaine avec le programme 2e chance
Dès le lendemain matin, une conseillère du programme 2e chance de Prêt Auto Québec l’a appelée. Pas pour lui vendre un rêve. Pas pour lui promettre l’impossible. Juste pour comprendre.
Caroline a expliqué sa proposition de consommateur, son emploi stable, ses paiements faits à temps depuis plus de 18 mois, son budget serré mais gérable. Elle a aussi été honnête sur ses craintes: elle ne voulait pas se retrouver avec un paiement impossible juste pour obtenir une approbation.
La conseillère l’a rassurée calmement. Elle lui a dit que dans un dossier comme le sien, on regardait plus qu’un simple chiffre de crédit. La stabilité d’emploi, le revenu, l’effort de redressement, la capacité réelle de paiement… tout ça comptait. On lui a demandé ses deux dernières preuves de revenu, son permis de conduire, une preuve d’adresse, un spécimen de chèque et les détails de sa proposition de consommateur.
Caroline s’attendait à attendre une semaine. Finalement, en moins de 48 heures, elle avait un retour.
Une approbation réaliste, pas parfaite… mais possible
Son dossier a été approuvé avec une mise de fonds de 4 500 $. Elle avait réussi à mettre de côté un peu plus de 3 000 $, et sa mère lui a avancé le reste. Le taux obtenu était de 11,99 %, sur 84 mois. Ce n’était pas un taux de première chance, évidemment, et elle le savait. Mais ce n’était pas non plus le scénario catastrophe qu’elle craignait.
Sa mensualité pour le 2026 Mitsubishi Outlander PHEV SE S-AWC arrivait à environ 338 $ aux deux semaines, taxes et protections de base incluses. La conseillère a pris le temps de lui montrer les chiffres clairement, sans pression, en lui expliquant aussi qu’un financement 2e chance, bien géré, pouvait servir de tremplin pour rebâtir son crédit dans les prochaines années.
C’est ce détail-là qui a changé quelque chose chez Caroline. Pour la première fois depuis longtemps, elle n’avait pas l’impression qu’on lui faisait une faveur. Elle avait l’impression qu’on l’accompagnait dans un vrai plan.
Le jour de la signature
Quand elle est arrivée pour finaliser le dossier, Caroline était encore nerveuse. Elle avait peur d’une mauvaise surprise, d’un changement de dernière minute, d’un “finalement non”. Mais tout était prêt. Les documents avaient été vérifiés, les conditions étaient celles qu’on lui avait expliquées, et il ne restait qu’à signer.
Elle se souvient encore du silence juste après avoir apposé sa signature. Un silence bizarre, presque trop calme après des semaines de stress. Puis un immense relâchement.
Quand on lui a remis les clés de son Outlander PHEV SE S-AWC noir, elle a eu les larmes aux yeux. Pas pour la voiture en soi, même si elle la trouvait magnifique. C’était plus profond que ça. C’était le sentiment d’être sortie du coin. D’avoir enfin une réponse positive après avoir longtemps été réduite à son dossier de crédit.
Plus qu’un véhicule, une reprise en main
Quelques semaines plus tard, Caroline disait déjà que ce financement avait changé sa façon de se voir elle-même. Elle faisait ses paiements à temps. Elle suivait son budget de plus près. Elle parlait même, pour la première fois, de “rebâtir” son crédit au lieu de simplement “survivre” à son passé.
Son histoire ne dit pas que tout devient facile d’un coup. Un financement 2e chance, ça reste un engagement sérieux. Mais dans son cas, ça a été un point de départ concret, humain, réaliste.
Si vous vous reconnaissez un peu dans son parcours — refus ailleurs, proposition de consommateur, faillite passée, pointage abîmé — il ne faut pas conclure trop vite que tout est fermé. Il existe encore des options quand le dossier est bien monté et qu’on prend le temps de regarder la personne derrière les chiffres.
Vous pouvez faire une demande ici: /demande
Parfois, reconstruire son crédit commence simplement par quelqu’un qui prend le temps d’écouter votre histoire. Et si vous êtes rendu là, sachez une chose: votre passé financier ne décide pas seul de votre avenir.